
משווקי הנדל"ן הפכו לאחד הגורמים האגרסיביים ביותר בשוק הפרסום הישראלי. אך מה עומד מאחורי השיטפון הזה, מדוע דווקא עכשיו כולם רוצים שתשקיעו מעבר לים, ומהן האותיות הקטנות שהמצגות הנוצצות נוטות להשמיט?
למה המשווקים דוחפים דווקא נדל"ן בחו"ל?
מחסום הכניסה הבלתי אפשרי בישראל
מחירי הדיור בישראל והריביות העולות יצרו מצב שבו למשפחה או לצעיר ממוצע עם הון עצמי של 150,000 עד 300,000 ש"ח אין שום אפשרות ריאלית לרכוש נכס למגורים או להשקעה בארץ. המשווקים מזהים את התסכול הזה ומציעים פתרון נגיש לכאורה: "הון עצמי נמוך? בוא תהיה בעל דירה באירופה".
עמלות תיווך ושיווק חסרות תקדים
זהו הסוד הגלוי של הענף: בישראל, עמלת תיווך רגילה נעה סביב 1.5%–2% מחירי דירה. לעומת זאת, בעסקאות נדל"ן בחו"ל (במיוחד בפרויקטים על הנייר או באזורים מתפתחים), היזמים בחו"ל משלמים לחברות השיווק הישראליות עמלות עתק של 8%, 12% ואף 15% מסכום העסקה.
כאשר גזירת הקופון של המשווק על דירה של 100,000 אירו נעה בין 30,000 ל-50,000 ש"ח, מוטיבציית השיווק הופכת לאגרסיבית במיוחד.
מכירת חלום "ההכנסה הפסיבית"
הסלוגנים משחקים על הצרכים האמוציונליים של המשקיע הישראלי: ביטחון כלכלי, גיוון מטבעי (אירו/דולר מול השקל) והבטחה ל"ראש שקט" דרך חברות ניהול מקומיות.
מה הקאץ'? המוקשים השקופים במצגות
חברות השיווק מציגות לרוב תרחיש אופטימי קיצוני (Best Case Scenario). במציאות, הדרך לתשואה המובטחת רצופה באותיות קטנות: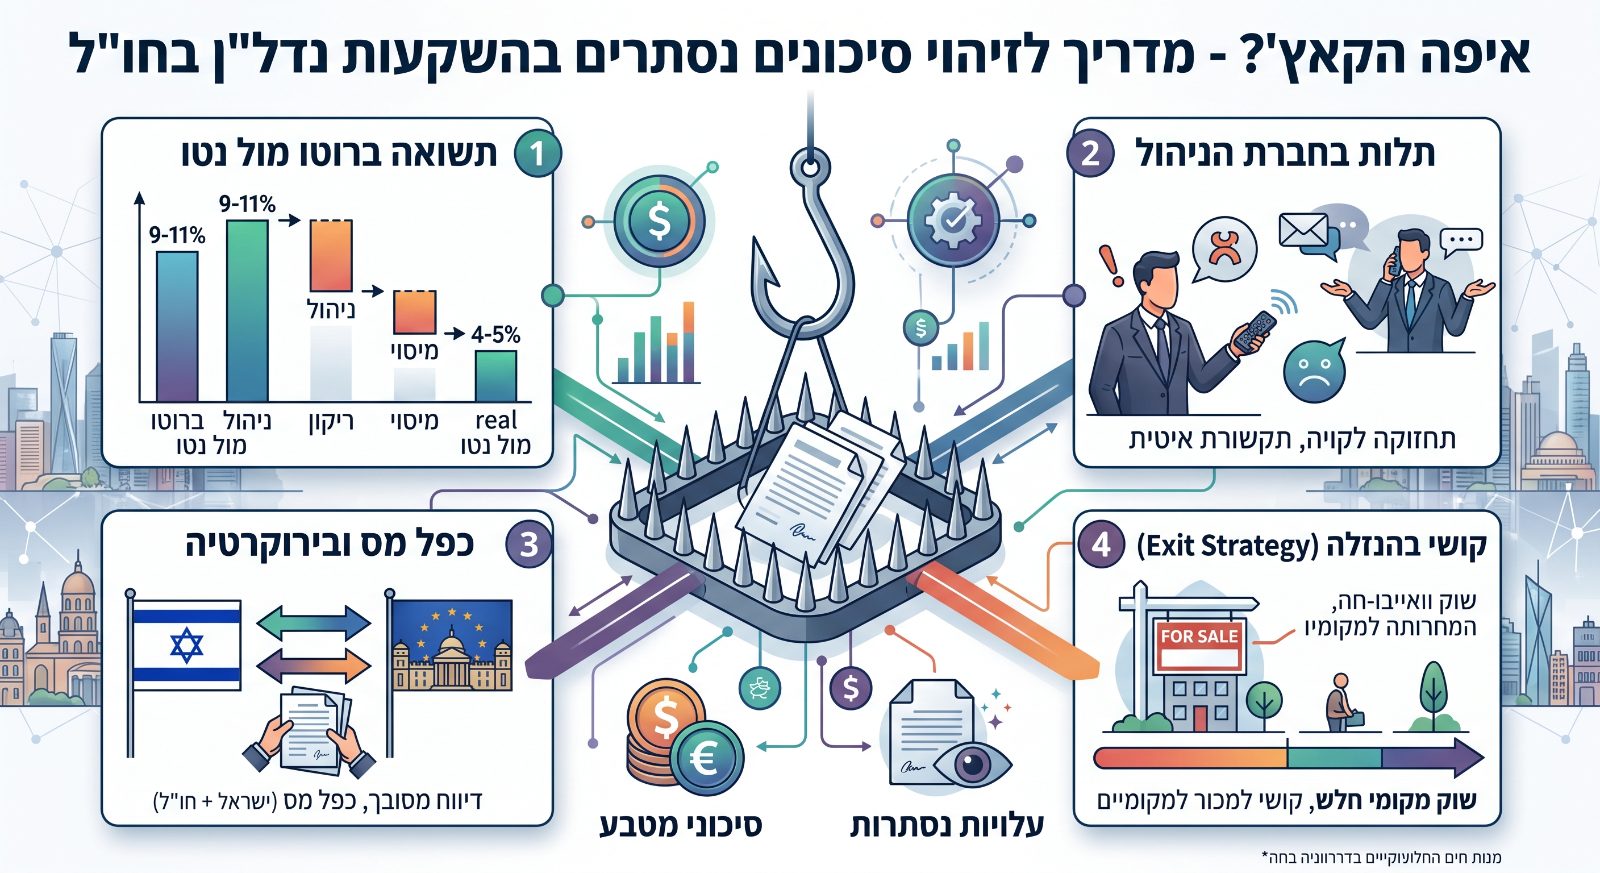
הצגת ה"תשואה ברוטו" מול "תשואה נטו"
משווקים מציגים לרוב תשואה ברוטו של 8%–10%. אולם לאחר מחיקת הוצאות חובה:
עמלת חברת ניהול: 10%–25% מהכנסות השכירות.
תקופות ריקון (Vacancy): דירות נופש (Airbnb) סובלות מעונתיות קשה, ודירות לטווח ארוך חוות תחלופת שוכרים.
עמלות אחזקה וביטוח: תיקונים, ועד בית מקומי וביטוחים. התשואה הריאלית בנטו יורדת לרוב לאזורי ה-3.5%–5% בלבד.
ניגוד עניינים של חברות הניהול
חברת הניהול המוצעת ע"י המשווק היא לעיתים חברה בת של היזם. בשנים הראשונות מובטחת "תשואה מובטחת", אך כשתקופת ההתחייבות מסתיימת – המשקיע נשאר עם חברת ניהול יקרה, נכס מעבר לים שאין לו יכולת לנהל פיזית, וקושי להחליף את החברה בשל פערי שפה ורגולציה.
המלכודת של המיסוי הכפול והדיווחים
רבים לא לקוחים בחשבון שגם אם קיים פטור ממס במדינת היעד, תושב ישראל חייב בדיווח ותשלום מס הכנסה לרשות המיסים בישראל על הכנסות מנדל"ן בחו"ל (מס במסלול מחזור של 15% ברוטו או מס שולי נטו). בנוסף, יש לקחת בחשבון מס שבח מקומי בעת המכירה.
בעיית נזילות והנזלה (Exit)
קל מאוד לקנות דירה בפרויקט בבאטומי, יאנינה או עיירה נידחת בארה"ב, אך קשה פי כמה למכור אותה. בשווקים רבים בחו"ל אין שוק מקומי חזק של רוכשים, והסיכוי היחיד למכור את הנכס בעתיד הוא למשקיע זר אחר – מה שמגביל מאוד את הנזילות.
ההבטחה השיווקית מול המציאות בשטח
שיעור התשואה: בעוד שהמצגות מבטיחות תשואה מפתה של 8%–12% בשנה, המציאות בשטח מראה תשואה ריאלית של 3.5%–5% נטו בלבד לאחר קיזוז דמי ניהול, מיסים, פחת ותקופות שבהן הנכס עומד ריק.
ניהול הנכס: המשווקים מציגים חלום על "ראש שקט לחלוטין וחברת ניהול שדואגת לכל". בפועל, מדובר בתלות מוחלטת בגורם זר מעבר לים, עמלות גבוהות וקושי אמיתי לפקח על הנכס ועל תחזוקתו מרחוק.
חבות המס: ההבטחות על "שיעורי מס אפסיים במדינת היעד" מתעלמות מהחוק הישראלי. כל תושב ישראל מחויב בדיווח ותשלום מס בישראל על הכנסות מנדל"ן בחו"ל, לצד חשיפה למס שבח מקומי בעת המכירה.
נזילות ואסטרטגיית יציאה (Exit): הפרסומות טוענות ש"ערך הנכס יוכפל ותוכל למכור בקלות". במציאות, בשווקים רבים מדובר בשוק מקומי חלש, והאפשרות היחידה למכור את הנכס בעתיד תלויה במציאת משקיע זר אחר.
מימון ומשכנתאות: ההבטחה ל"משכנתא מקומית בקלות" פוגשת מציאות של תנאי חיתום קשיחים לתושבים זרים, ריביות גבוהות וסיכוני מטבע בשל תנודות בשער השקל מול האירו או הדולר.
דוגמה לחישוב תשואה נטו
כדי להבין טוב יותר את ההבדל בין ההבטחה למציאות, בואו נבחן דוגמה לחישוב תשואה נטו.
דמיינו דירה שנרכשה ב-120,000 אירו. ההבטחה השיווקית מדברת על שכר דירה של 900 אירו בחודש, כלומר 10,800 אירו בשנה – תשואה ברוטו של 9%.
אולם, אם ניקח בחשבון את ההוצאות הבאות:
עמלת ניהול (15%): 1,620 אירו
ימים ללא פעילות (10%): 1,080 אירו
מסים מקומיים וישראלים (15%): 1,620 אירו
הוצאות תחזוקה וביטוח: 800 אירו
ההכנסה הנטו השנתית תהיה רק כ-5,800 אירו.
התשואה הנטו האמיתית היא 4.8% בלבד. זו דוגמה מצוינת כיצד המספרים הריאליים יכולים להיות נמוכים בחצי מההבטחה השיווקית.
בשורה התחתונה
השקעה בנדל"ן בחו"ל אינה מילה גסה, ועבור משקיעים שמבצעים בדיקת נאותות (Due Diligence) מעמיקה היא יכולה להיות אפיק גיוון מצוין. עם זאת, החלק הקריטי הוא להפריד בין עבודת השיווק האגרסיבית של המודעות ברשת לבין המספרים היבשים בשטח.
אם מציעים לכם תשואה דו-ספרתית, סיכון אפסי וניהול ללא מאמץ – זכרו שבעולם ההשקעות, תשואה גבוהה מגיעה תמיד לצד סיכון גבוה.