
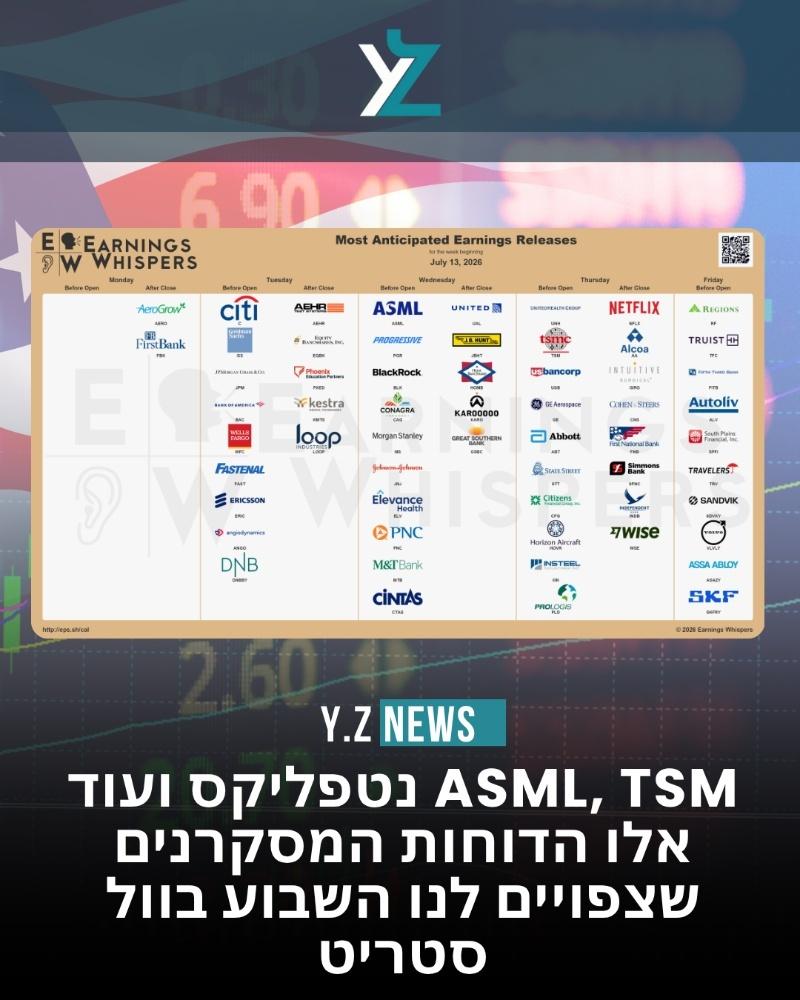
השוק מגיע לנקודה זו כשהוא בוחן בשבע עיניים שני וקטורים מרכזיים: חוסנו של הצרכן האמריקאי בצל סביבת הריבית המשתנה, והמשכיות השקעות ההון (CapEx) בתשתיות בינה מלאכותית (AI).
זהו אחד השבועות החשובים ביותר ברבעון, המרכז כמה מהשמות המשפיעים ביותר בכלכלה העולמית – החל מענקי הבנקאות של וול סטריט, דרך מובילות השבבים הגלובליות, ועד לענקיות הצריכה והסטרימינג.
מגזר הפיננסים: וול סטריט חושפת את הקלפים (ימים שלישי ורביעי)
כמיטב המסורת, הבנקים הגדולים מובילים את גל הדיווחים הראשוני. השוק יתמקד בנתוני מרווחי הריבית הנקיים (NIM), בהפרשות להפסדי אשראי (LLP) ובקצב ההתאוששות של פעילות החתמות ומיזוגים (IB Revenues).
יום שלישי לפני הפתיחה (היום העמוס ביותר):
JPMorgan Chase & Co. (JPM): הבנק הגדול בארה"ב מהווה את הברומטר המרכזי של הכלכלה. הציפיות הן להמשך יציבות, אך השוק יחפש אזהרות מצד המנכ"ל ג'יימי דיימון לגבי חובות כרטיסי אשראי ואינפלציה דביקה.
Goldman Sachs (GS): הדוח שלו יעיד האם השוק הראשוני (הנפקות ומיזוגים) חזר לפעילות מלאה ברבעון השני.
Bank of America (BAC): רגיש במיוחד לתנודות בריבית בשל הרכב הפיקדונות שלו.
Citigroup (C) ו-Wells Fargo (WFC): המשקיעים ירצו לראות את התקדמות תוכניות ההתייעלות המבניות שלהם והפחתת ההוצאות התפעוליות.
יום רביעי לפני הפתיחה:
Morgan Stanley (MS): המיקוד יהיה על חוסנה של חטיבת ניהול העושר וזרימת נכסים חדשים.
BlackRock (BLK): ענקית ניהול הנכסים הגדולה בעולם תספק אינדיקציה קריטית לגבי המקומות אליהם זרם הכסף המוסדי והפרטי (מניות, אג"ח או קרנות כספיות) במהלך הרבעון.
חזית השבבים וה-AI: המנועים של השוק עומדים למבחן (רביעי וחמישי)
אם הבנקים הם הלב של הכלכלה המסורתית, הרי שחברות חצי-המוליכים הן הדלק של השוק המודרני. השבוע נקבל שני דוחות קריטיים שיקבעו את הטון למגזר הטכנולוגיה כולו:
ASML Holding (ASML) – יום רביעי לפני הפתיחה:
מונופול מכונות הליתוגרפיה (EUV) מהולנד הוא החוליה הראשונה והחשובה ביותר בשרשרת הייצור של השבבים המתקדמים בעולם. המשקיעים לא יסתכלו רק על השורה העליונה והתחתונה, אלא בעיקר על צבר ההזמנות החדש (Net Bookings). נתון זה ישמש הוכחה חותכת האם ענקיות כמו TSMC, אינטל וסמסונג ממשיכות להצטייד בקצב מוגבר לייצור מעבדי העתיד.
TSMC (TSM) – יום חמישי לפני הפתיחה:
יצרנית השבבים במיקור חוץ הגדולה בעולם (Taiwan Semiconductor Manufacturing Co) נמצאת במרכז האקו-סיסטם הגלובלי (מייצרת עבור אנבידיה, אפל, AMD וקואלקום). דוחותיה יספקו הצצה לביקוש הממשי לשבבי AI וליכולת החברה לשמור על שולי רווח גולמיים גבוהים למרות עלויות ההתרחבות הגיאוגרפית (המפעלים החדשים באריזונה ואירופה).
💡 נקודת מבט למשקיעים: אכזבה קלה באחת משתי החברות הללו עלולה לגרור גל מימושים רוחבי בכל מגזר הטכנולוגיה, ללא קשר לתוצאות הפרטניות של חברות אחרות.
צריכה, מדיה ובריאות (חמישי ושישי)
Netflix (NFLX) – יום חמישי אחרי הסגירה:
ענקית הסטרימינג תספק הצצה להוצאות הפנאי של הצרכנים. הדגש ברבעונים האחרונים עבר מכמות מנויים טהורה אל עבר מוניטיזציה מתוחכמת – הצלחת מסלול הפרסומות, המלחמה בשיתוף סיסמאות, והיכולת להעלות מחירים מבלי לגרור נטישה המונית.
מגזר הבריאות – UnitedHealth (UNH) (חמישי בבוקר) ו-Johnson & Johnson (JNJ) (רביעי בבוקר):
UnitedHealth תחשוף את יחס עלויות הרפואה (Medical Loss Ratio), נתון קריטי המראה כמה מהפרמיות משולמות בפועל עבור פרוצדורות ומצביע על רמת האינפלציה הרפואית. J&J תציג את קצב הצמיחה של חטיבת התרופות החדשניות שלה.
נדל"ן לוגיסטי – Prologis (PLD) (חמישי בבוקר):
הבעלים הגדולה בעולם של מחסנים ומרכזים לוגיסטיים (עובדת מול אמזון, פדקס וכו'). דוחותיה הם אינדיקטור מצוין למצב הסחר העולמי, תנועת הסחורות ורמת המלאים של הקמעונאיות הגדולות.
סגירת השבוע: בנקים אזוריים ותעשייה כבדה (יום שישי)
ביום שישי לפני הפתיחה נראה מעבר אל הכלכלה הריאלית והרשתות הפיננסיות המקומיות בארה"ב:
בנקים אזוריים: TFC (Truist), RF (Regions) ו-FITB (Fifth Third Bank) יציגו האם הלחץ על הבנקים הקטנים והבינוניים נרגע והאם הפיקוח ההדוק מייצב את תזרימי הפיקדונות.
תעשייה ותובלה: דוחות של ענקיות כמו Volvo (VLVLY) ו-Travelers (TRV) (ביטוח) יספקו חתימה רשמית לשבוע לגבי עלויות הסיכונים, שרשראות האספקה בתעשיית הרכב הכבד, ועלויות התפעול הגלובליות.
שורה תחתונה למשקיעים
השבוע הנוכחי צפוי להכתיב את המגמה בשווקים הפיננסיים לפחות לחודש הקרוב. המשקיעים יחפשו אישושים לכך שההאטה הכלכלית בארה"ב היא אכן "נחיתה רכה" (Soft Landing) בלבד, ושהחברות המובילות מצליחות לתרגם את ההייפ הטכנולוגי סביב ה-AI והמודרניזציה לצמיחה אמיתית בשורה התחתונה.
מומלץ לעקוב מקרוב אחר שיחות הוועידה (Earnings Calls) של החברות המרכזיות, בהן יספקו המנכ"לים את התחזיות קדימה (Guidance) למחצית השנייה של 2026.