במרכז המעקב יעמדו דוחות כספיים של ענקיות הטכנולוגיה ותשתיות ה-AI (בראשן ברודקום, פאלו אלטו ודל), לצד אירועי מאקרו משמעותיים בארה"ב ובישראל – כשהשיא יגיע ביום שישי עם פרסום דוח התעסוקה האמריקאי (NFP).
לוח אירועים מאקרו-כלכליים מרכזיים
השבוע ייפתח בהחלטת ריבית מקומית בישראל וימשיך עם שרשרת נתוני תעסוקה ומדדי מנהלי רכש בארה"ב, שיספקו רמזים עבים לגבי כיוון מדיניות הריבית של הפדרל ריזרב:
יום שלישי, 1 בספטמבר 2026
16:00 (ישראל) – החלטת הריבית בישראל (ספטמבר): בנק ישראל יפרסם את גובה הריבית (רמה קודמת: 3.50%).
16:45 (ארה"ב) – מדד מנהלי הרכש (PMI) במגזר הייצור (אוגוסט): נתון קודם: 53.2.
17:00 (ארה"ב) – מדד ISM במגזר הייצור (אוגוסט): צפי של 55.3 (לעומת 55.6 בחודש הקודם).
17:00 (ארה"ב) – סקר משרות פתוחות ותעסוקה (JOLTs) ליולי: נתון קודם עמד על 7.359 מיליון משרות.
יום רביעי, 2 בספטמבר 2026
15:15 (ארה"ב) – מדד התעסוקה של ADP (אוגוסט): אינדיקטור חשוב למצב המגזר הפרטי (קודם: 44K).
17:30 (ארה"ב) – דוח מלאי נפט גולמי: נתון קודם: 0.095M.
יום חמישי, 3 בספטמבר 2026
15:30 (ארה"ב) – תביעות ראשוניות לדמי אבטלה: נתון שבועי (קודם: 203K).
16:45 (ארה"ב) – מדד מנהלי הרכש (PMI) במגזר השירותים (אוגוסט): נתון קודם: 56.8.
17:00 (ארה"ב) – מדד ISM במגזר הלא-יצרני (אוגוסט): צפי של 54.1.
יום שישי, 4 בספטמבר 2026 – יום השיא של השבוע
15:30 (ארה"ב) – דוח התעסוקה במגזר הלא-חקלאי (NFP - אוגוסט):
השינוי במספר המועסקים: צפי לתוספת של 45K משרות (לאחר התכווצות של 23K- בחודש הקודם).
שיעור האבטלה: צפי לעלייה קלה ל-4.2% (לעומת 4.1% בחודש הקודם).
שכר ממוצע לשעת עבודה (חודשי): צפי לעלייה של 0.2% (לעומת 0.1% קודם).
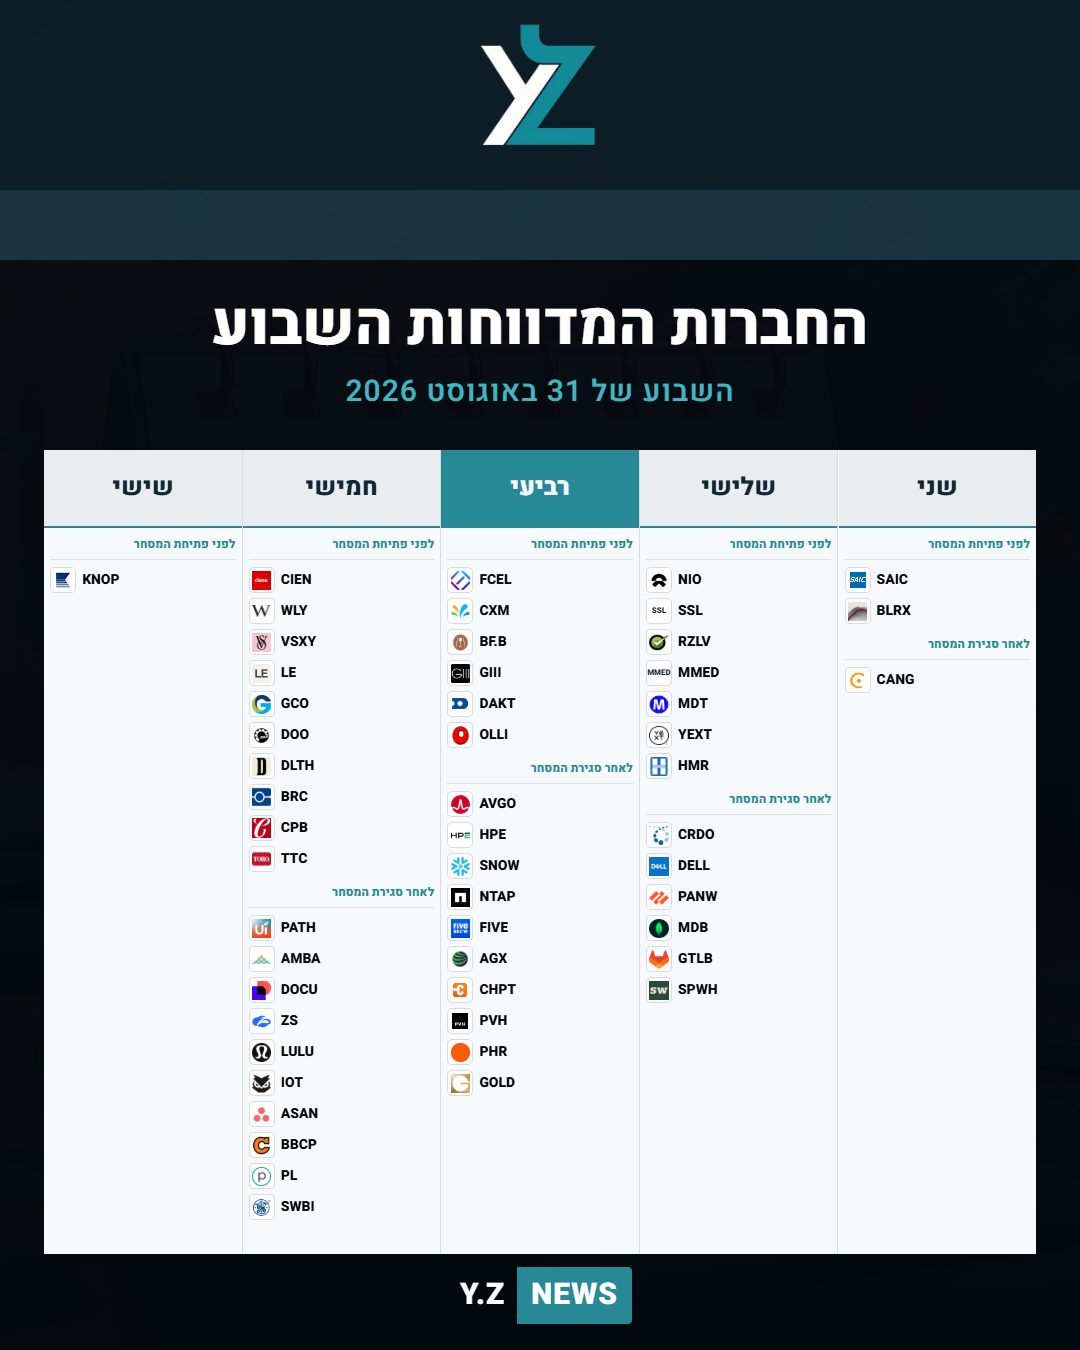
🏢 עונת הדוחות: החברות הבולטות השבוע
הדיווחים הכספיים השבוע יתמקדו בשני סקטורים מרכזיים: תשתיות טכנולוגיה, סייבר ושבבים ל-AI, לצד חברות צריכה בולטות.
יום | חברה | סימול | שווי שוק / הכנסות | נקודות מפתח למעקב |
ג' (1.9) | פאלו אלטו נטוורקס |
| 120.2B$ | אומדן לביקושים בסקטור הסייבר ואבטחת ענן. |
ג' (1.9) | דל טכנולוגיות |
| 105.15B$ | ביקושים לשרתי AI ולמחשוב ארגוני. |
ג' (1.9) | מדטרוניק |
| 115.16B$ | יציבות סקטור הציוד הרפואי. |
ד' (2.9) | ברודקום |
| 1.77T$ | הדוח המרכזי של השבוע: ביקושים לשבבי תקשורת ותשתיות AI. |
ד' (2.9) | הפ/HPE |
| 28.05B$ | פתרונות ענן, מחשוב ותשתיות תקשורת. |
ד' (2.9) | נט-אפ |
| 37.41B$ | תעשיית ניהול ואחסון הנתונים בענן. |
ד' (2.9) | בראון-פורמן |
| 12.6B$ | אינדיקציה על תרבות הצריכה ומוצרי פרימיום. |
ה' (3.9) | לולולמון אתלטיקה |
| 13.06B$ | חוסן הצרכן האמריקאי בתחום אופנת הפרימיום והספורט. |
ה' (3.9) | קמפבל סופ |
| 6.94B$ | מוצרי צריכה בסיסיים והשפעת האינפלציה על סל המזון. |
ה' (3.9) | אנרג'יאן |
| 2.93B GBX | דוחות חברת האנרגיה וחיפושי הגז. |
מוקדי עניין ונקודות מפתח למשקיעים
תשתיות AI ושבבים: הדוח של ברודקום (AVGO) יחד עם דל (DELL) ו-HPE יספק תמונה מדויקת לגבי קצב ההשקעות הקפיטליות (CapEx) של חברות הענן והטכנולוגיה בתשתיות בינה מלאכותית.
אבטחת מידע (Cybersecurity): פאלו אלטו (PANW) תבחן האם תקציבי אבטחת המידע בארגונים ממשיכים לגדול למרות הסביבה הכלכלית המאתגרת.
שוק העבודה והאינפלציה בארה"ב: סדרת הנתונים (JOLTs, ADP ובמיוחד ה-NFP ביום שישי) תקבע האם שוק העבודה האמריקאי חווה "נחיתה רכה" או שההאטה מעמיקה – מה שישפיע ישירות על תוואי הורדות הריבית הצפוי של הפד במפגשיו הקרובים.